インボイス「2割特例」は令和8年分でラスト!翌年から「3割特例」と「簡易課税」どっちが得?
 広島市の税理士 古賀
インボイス制度に登録されている個人事業主やフリーランスの方にとって、令和8年分の確定申告シーズンは「来年以降(令和9年以降)の消費税」を、見直す非常に重要なタイミングとなります。
インボイス制度の導入に伴い、これまで消費税の納税額を売上税額の2割に抑えることができた「2割特例」ですが、個人事業主の方は令和8年分の確定申告をもって終了となります。
そして、翌年の令和9年・10年分からは新たに「3割特例」がスタートします。
特例が継続すること自体は安心材料ですが、納税額が「2割」から「3割」へと変わるため、これまでの2割特例と比べて負担額が単純計算で1.5倍に増えてしまいます。
さらに注意したいのが、ご自身の業種によっては「3割特例を使うよりも、簡易課税制度を選択した方が税金が安くなるケースがある」という点です。
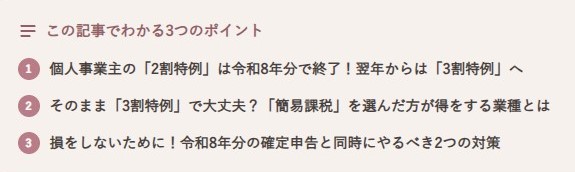
今回は、
- 「2割特例」終了後の負担増の仕組み
- 「3割特例」と「簡易課税制度」のどちらを選ぶべきかの判断基準
- 令和8年分の確定申告と同時にやっておくべき対策
について解説します。
スポンサーリンク
個人事業主の「2割特例」は令和8年分で終了!翌年からは納税額が1.5倍の「3割特例」へ
インボイス制度を機に、免税事業者から課税事業者になった方のために設けられていた「2割特例」は、個人事業主の場合、令和8年分の確定申告が最後の適用となります。
そして、続く令和9年分・令和10年分からは、緩和措置として新たに「3割特例」がスタートします。
消費税の2割特例と3割特例の時期
- 令和8年分まで(2割特例): 売上税額の 2割 を納税
- 令和9年・10年分(3割特例): 売上税額の 3割 を納税
「2割から3割へ、たった1割増えるだけ」と思われるかもしれませんが、実際に納める税金の額で比較すると、納税額は単純計算で「1.5倍」に跳ね上がります。
たとえば、売上が年間500万円で、預かった消費税が年間50万円だった場合、これまでは2割特例で「10万円」の納税で済んでいました。
しかし、3割特例になると「15万円」の納税(5万円増加)が必要になります。
同じ売上であっても、翌年から手元に残る資金が減ってしまうため、あらかじめ納税資金の準備や制度の内容を理解しておくことが大切です。
国税庁のホームページで、「消費税 2割特例 特設ページ」があり、下記にURLを掲載しておきますので、ご覧ください。

そのまま「3割特例」で大丈夫?「簡易課税」を選んだ方が得をする業種とは
「2割特例が終わるなら、来年は自動的に3割特例を使えばいいや」と考えている方は、少し立ち止まって確認が必要です。
なぜなら、営んでいる事業の業種によっては 「3割特例を使うより、簡易課税制度を選択した方が税金が安くなる」というケースがあるからです。
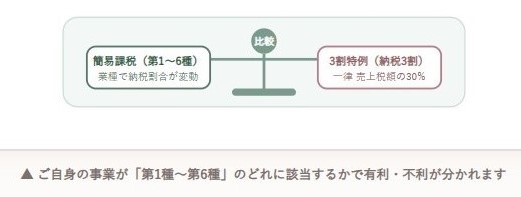
簡易課税制度とは、業種ごとに定められた「みなし仕入率」を使って消費税を計算する制度です。
特に以下の業種に該当する方は、簡易課税制度を選んだ方が有利になる可能性があります。
このように、卸売業であれば売上税額の「1割」、小売業や飲食店の一部であれば売上税額の「2割」の納税で済むため、売上税額の「3割」を納める3割特例よりも、簡易課税制度を選択した方が確実に消費税を抑えることができます。
ご自身の事業がどの業種区分(みなし仕入率)に該当するかによって、有利・不利がハッキリと分かれるため、事前の確認が欠かせません。
下記に、簡易課税制度の事業区分について国税庁のURLを掲載しておきますので、ご参考にしてください。

令和8年分の確定申告と同時に!簡易課税の届出タイミングと消費税シミュレーション
もし、ご自身の事業が「3割特例よりも簡易課税制度の方が得をする」と分かった場合、最も注意しなければならないのが「簡易課税制度選択届出書」を提出するタイミングです。
特別な手続きが不要だった2割特例とは異なり、簡易課税制度を適用するためには、事前に税務署へ届出書を提出する必要があります。
手続きのタイミングを逃してしまうと、簡易課税の方が税金が安くなる業種であっても適用を受けることができず、余分な消費税を納めることになってしまいます。
そのため、最後の2割特例となる「令和8年分の確定申告」を行うタイミングで、以下の2つの対策を同時に進めておくことをおすすめします。
- 翌年(令和9年分)の消費税シミュレーションを行う
令和8年分の決算数字をもとに、翌年以降「3割特例」「簡易課税制度」「一般課税(本則課税)」のどれを選択するのが最も納税額を抑えられるのか、具体的な金額でシミュレーションする。 - 簡易課税が有利な場合は、忘れずに選択届出書を提出する
シミュレーションの結果、簡易課税制度の方が有利になると判断できた場合は、期限を確認したうえで速やかに「消費税簡易課税制度選択届出書」を提出。
下記のURLに、国税庁のホームページで、簡易課税制度を選択する場合、詳しくPDFファイルの1枚で説明しておりますので、こちらも参考にしてみて下さい。

令和8年分の確定申告は、単に今年の税金を計算するだけでなく、「来年からの消費税負担を最小限に抑えるための分岐点」でもあります。
「自分の業種は簡易課税と3割特例のどちらが得なのか分からない」「届出書の期限や書き方に不安がある」という方は、令和8年分の確定申告とあわせて、このブログ記事を参考に具体的に取り組んでみて下さい。
最後までご覧いただき、ありがとうございました。
スポンサーリンク
★ ★ ★

投稿者プロフィール
古賀 聡
広島県広島市の税理士。現在は、個人事業主・中小事業者(法人)の税務・経営の相談を中心に活動中。ブログ投稿を2020年10月1日に立ち上げ、税務・会計だけでなく、Excelマクロなどのアプリを使って業務の効率化や経営のちょっとしたコツなど、「小さな便利」記事を作成・投稿中。
最新のブログ投稿
人気ブログ投稿

お問い合わせフォームはこちら
お問い合わせ事例
- 独立開業を考えていて何をすべきか聞いてみたい。
- 帳簿記帳でイイ方法がないか相談したい。
- 経理の効率化について聞いてみたい。
- 部分的な税金のことだけ聞いてみたい。
- セカンドオピニオンとして色々アドバイスを聞いてみたい。
- 顧問を依頼したい。 などなど
お気軽にご相談ください
初回のお問い合わせは無料です。
ご質問やご相談については、下記フォームよりご連絡ください。
24時間受け付けておりますので、必要事項をご記入の上、[送信]をクリックしてください。
まずは、気軽に
ご相談・お問い合わせください!
【ご注意】本フォームはご質問・ご相談専用です。
営業・勧誘等のご連絡はお控えいただきますようお願い致します。
問い合わせフォーム