【令和8年(2026年)】子育て世代は必見!年末調整で税金が安くなる「生命保険料控除の特例」を解説
 広島市の税理士 古賀
「毎年なんとなく書いている年末調整、少しでも税金が安くなればいいのに…」
そう思っている子育て世帯の皆様に朗報です。
令和8年(2026年)の年末調整は、23歳未満のお子さん(ご家族)がいる方向けに、お得なルール(特例)がスタートします。
ざっくり言うと、「生命保険料の控除枠が広がって、税金の負担が軽くなるかもしれない」という嬉しい制度が改正されました。
この記事では、税金の難しい用語を極力使わずに、
「自分は対象になるのか」
「いくらお得になるのか」
「どうやって手続きするのか(記載の方法)」
がわかるように解説します。
スポンサーリンク
生命保険料控除の控除上限が4万円から6万円に!
令和8年の年末調整は、「23歳未満の養っているご家族(お子様)がいる方は、生命保険料を支払ったときに税金が安くなる枠(控除額)を、今までより増やしますよ」という制度です。
これまでは、対象となる「新生命保険料」をたくさん払っていても、控除される金額の上限は4万円でした。
今回の特例を使うと、この上限が「6万円」にアップします。
保険料をしっかり払っている方ほど恩恵を受けやすい仕組みになっており、教育費や養育費などでお金がかかる世代にとって、国が税金の負担を少し軽くしてくれるという特例になります。
「私って対象になる?」チェックすべき必須条件と、共働き夫婦のポイント
「私は対象になるの?」と気になるところだと思います。
この特例でお得になるには、以下の2つの条件を両方クリアしている必要があります。
「生命保険料控除の特例」の条件
- 令和8年の12月31日時点で「23歳未満の扶養親族」がいること
- 「新生命保険料」として「一般の生命保険」の保険料を払っていること
なんだか専門用語が多くて難しっ⁉…という方のために、簡単に説明します。
- 扶養親族(ふようしんぞく)とは?
あなたの収入で養っているご家族のこと。
23歳未満であれば、お子さんに限らず条件を満たす兄弟姉妹でもOKです! - 新生命保険料とは?
毎年秋に届く「控除証明書」に「新」や「新制度」と書いてあれば対象です。
(平成24年(2012年)1月1日以降に新しく契約した生命保険になります。) - 一般の生命保険とは?
いわゆる「死亡保険」や「学資保険」などのことです。
(※注意「介護医療保険」や「個人年金保険」は今回の特例の対象外です!) - 生命保険料控除証明書に記載有り!
「新生命保険料」や「一般の生命保険」については、加入されている保険会社から届く「生命保険料控除証明書」のハガキ等に記載されています。
そのため、この証明書に記載されている内容をご確認下さい。
【超重要】共働き夫婦なら、「夫婦ダブル」で特例が使えます!
共働きのご夫婦に、ぜひ知っておいていただきたい重要なポイントがあります。
お子さんが1人だけの場合、「夫か妻、どちらか一方しかこの特例を使えないのでは?」と思われがちですが、実は条件を満たせば夫婦それぞれが特例を使えます。
よくある勘違いに注意!
「扶養控除(扶養に入れている人の税金が安くなる制度)」は、お子さん1人につき、夫婦どちらか一方しか申告できません。
この扶養控除のルールは今までと変わりません。
しかし、今回の「生命保険料控除の特例」は全くの別物になります。
国税庁のルールでも「夫婦それぞれで要件を判定してOK」と明確にされています。
つまり、扶養控除(記載文は「扶養親族」となっています)をどちらの名前で申告しているかは関係ありません。
扶養控除を受けるために、夫婦のどちらか一方ですが、「生命保険料控除の特例」を受けるための扶養親族は、夫婦のどちらでも受けることができます。
(適用を受ける記載方法について、後述します。)
混同しないようにして、夫婦それぞれでしっかり特例を活用して下さい。
参考に、国税庁のホームページに記載されている箇所を、下記に載せておきますので、ご覧ください。
(7ページ目の「 2 生命保険料控除について、次の見直しが行われました。」の項目になりますので、ご確認下さい。)

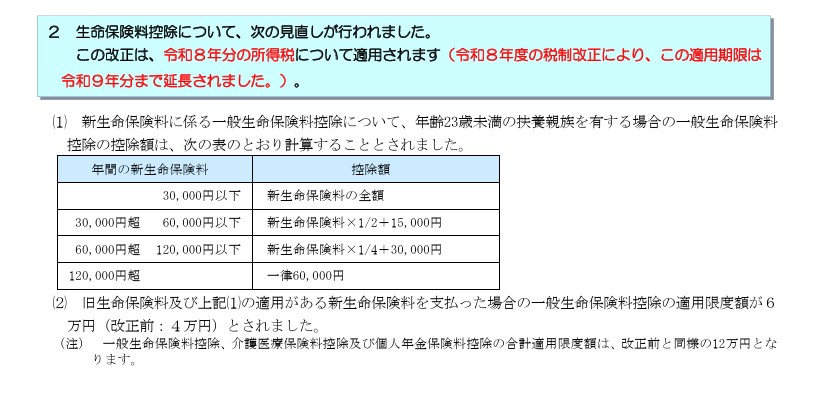
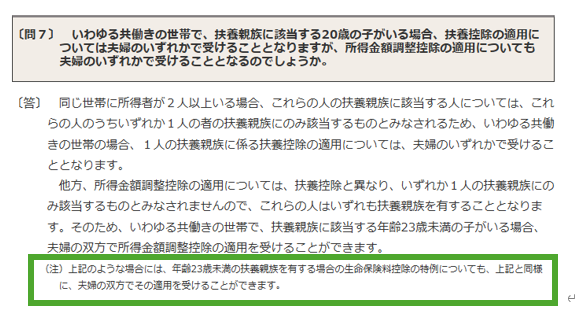
また、「令和8年分 年末調整Q&A」にも記載されている部分になります。
こちらは、ちょっと分かり辛いかもしれませんが、夫婦の双方で適用できる記載があります。

上記の国税庁URLの
〔問7〕いわゆる共働きの世帯で…」の内容を踏まえて、注意書きに
「(注)上記のような場合には、年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例についても、上記と同様に、夫婦の双方でその適用を受けることができます。」
…と記載されている部分になります。
かなり小さく記載されていますので拡大して確認してみて下さい(下記画像参照)。
【要注意】これを書き忘れると損!令和8年の年末調整 保険料申告書の書き方
ここからが一番重要になります。
自動的に税金が安くなるわけではなく、年末調整の申告書を正しく書かないと適用されないからです。
事業者から受け取った年末調整の用紙の内、「保険料控除申告書」の左側、「一般の生命保険料」の欄に注目してください。
令和8年から「年齢23歳未満の扶養親族の有無」という記入欄が追加されています(下記画像を参照)。
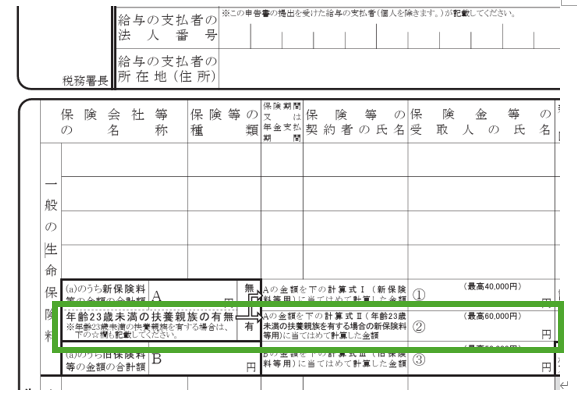
該当する場合、この「年齢23歳未満の扶養親族の有無」の「有」の右側に移動し「②(最高 60,000円」の部分に金額を記入します。
次に、「個人年金保険料」の下に「☆ 年齢23歳未満の扶養親族」という記入欄が追加されています(下記画像を参照)。
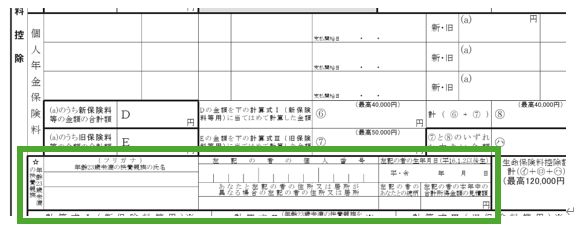
特例を使いたい方は、必ずここに以下の5つを漏れなく記入してください。
- 対象となるご家族の氏名(フリガナも記載)
- マイナンバー(個人番号)
- あなたとの続柄
- 生年月日
- 対象となるご家族の所得の金額(収入金額ではありません)
(アルバイト等をしていなければ、ゼロになります。)
この欄を空欄のまま提出してしまうと、せっかくの6万円への上限アップが適用されず、もったいない結果になってしまう可能性があります。
絶対に書き忘れないようにしましょう。
知っておかないと後悔するかも?2つのポイント
最後に、勘違いしやすい注意点を2つお伝えします。
- 注意点①:全部合わせた「合計の上限」は12万円のまま
生命保険料控除には、「一般」「介護医療」「個人年金」の3つのジャンルがあります。
今回「一般の生命保険料」の最高額が6万円に増えましたが、3つすべてを合わせた全体の合計最高額「12万円」という上限は今までと変わりません。
すでに、他の保険で限度額ギリギリまで控除を受けている方は、影響が少ない場合もあります。
- 注意点②:ずっと続くわけじゃない!?期間限定の特例
実はこの嬉しい特例、いまのところ「令和8年分」と「令和9年分」の2年間限定の予定と言われています。
使える期間にしっかり活用して下さい。
いかがでしたか?
年末調整の書類は字が小さくて見づらいですが、ちょっとした知識と手間で戻ってくるお金が変わるかもしれません。
共働きのご夫婦は、ぜひお二人ともチェックしてみてください。
「自分は対象になるのかな?」
「書き方が合っているか不安…」
という場合は、ぜひお勤め先の人事・総務担当の方に確認してみてください。
今年の年末調整は、新設された欄の記入をどうかお忘れなく。
最後まで、ご覧いただき、ありがとうございました。
こちらでも、計算方法などの違った視点で掲載していますので、よろしければご覧ください。
スポンサーリンク
★ ★ ★

投稿者プロフィール
古賀 聡
広島県広島市の税理士。現在は、個人事業主・中小事業者(法人)の税務・経営の相談を中心に活動中。ブログ投稿を2020年10月1日に立ち上げ、税務・会計だけでなく、Excelマクロなどのアプリを使って業務の効率化や経営のちょっとしたコツなど、「小さな便利」記事を作成・投稿中。
最新のブログ投稿
人気ブログ投稿


お問い合わせフォームはこちら
お問い合わせ事例
- 独立開業を考えていて何をすべきか聞いてみたい。
- 帳簿記帳でイイ方法がないか相談したい。
- 経理の効率化について聞いてみたい。
- 部分的な税金のことだけ聞いてみたい。
- セカンドオピニオンとして色々アドバイスを聞いてみたい。
- 顧問を依頼したい。 などなど
お気軽にご相談ください
初回のお問い合わせは無料です。
ご質問やご相談については、下記フォームよりご連絡ください。
24時間受け付けておりますので、必要事項をご記入の上、[送信]をクリックしてください。
まずは、気軽に
ご相談・お問い合わせください!
【ご注意】本フォームはご質問・ご相談専用です。
営業・勧誘等のご連絡はお控えいただきますようお願い致します。
問い合わせフォーム